1. 公布日・施行日
公布日:2025年6月13日
施行日:2026年12月11日
※「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律」(早期事業再生法)を「法」といいます。
2. 知っておくべき主なポイント
- ① 金融機関全員が賛成しなくても、4分の3以上の賛成と裁判所の認可があれば、借入金の減額や返済の猶予を受けられる新しい手続の創設
- ② 経営が本格的に行き詰まる前から、取引先に知られずに利用可能
3. 概要
(1)法整備の経緯
これまで、借入金の返済が難しくなった会社が借金を減らしてもらう方法は、大きく2つありました。1つは、民事再生などの裁判所の手続です。手続を始めたことが公表され、取引先への支払も含めて全ての債務が対象になるため、「あの会社は危ない」という評判が広がり、事業そのものが傷みやすいという問題がありました。もう1つは、事業再生ADRなど、裁判所を使わずに金融機関とだけ話し合う方法です。外部に知られずに進められる一方、関係する金融機関の全員が賛成しなければ成立しないという問題がありました。
そこで、金融機関の多数決と裁判所の認可によって借入金の返済条件を見直せる手続として、早期事業再生法が作られました。
(2)早期事業再生手続の概要
早期事業再生手続は、中立的な専門機関(以下「第三者機関」といいます)が間に入り、金融機関からの借入金に限って、減額や返済の猶予などを決める手続です。金融機関全員の賛成がなくても、貸している金額で数えて4分の3以上の賛成があり、裁判所の認可を受ければ、反対した金融機関も含めてその内容に従うことになります。
この手続を利用できるのは、「経済的に窮境に陥るおそれのある事業者」です(法3条1項)。例えば、①2年以内に支払不能(期限が来た支払ができない状態)に陥る可能性が高い場合や、②低い収益や赤字が続き、将来、借入金の元本を返せなくなるおそれがある場合が挙げられています。
対象となるのは、銀行などの金融機関からの借入金のうち、不動産などの担保でカバーされていない部分です。取引先への支払や従業員の給料は対象外なので、これまでどおり支払を続けることができます。
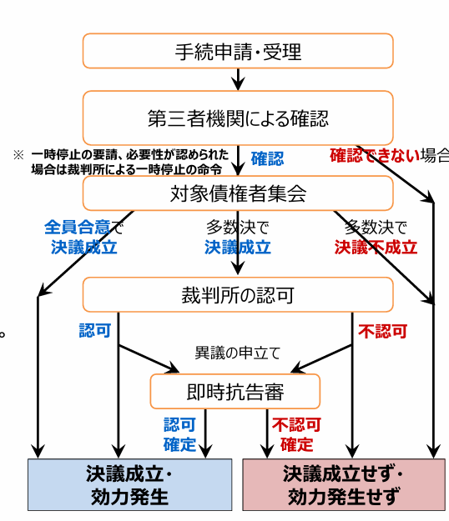
(3)手続の流れ
ア 手続申請
事業者は、まず第三者機関に手続を申し込みます。
イ 第三者機関によるチェック
第三者機関は、借入金の見直しが本当に必要か、金融機関の賛成が得られそうか、会社をたたんで財産を分けた場合よりも金融機関が受け取れる額が少なくならないかなどを確認します。
ウ 金融機関による採決
事業者は立て直しの計画を作り、第三者機関がその内容をチェックして報告します。そのうえで金融機関が集まる場で採決を行い、貸している金額で数えて4分の3以上の賛成があれば可決されます(1社だけで4分の3以上を貸している場合は、金融機関の数でも過半数の賛成が必要です)。
エ 裁判所による認可
最後に、裁判所が、手続にルール違反がないか、採決が公正に行われたか、金融機関にとって不当に不利な内容になっていないか等を確認します。裁判所の認可が確定すると、決まった内容の効力が生じます。結果に納得できない金融機関などは、裁判所に不服を申し立てることもできます。
4.まとめ
早期事業再生法により、取引先に知られずに、金融機関の多数決で借入金の返済条件を見直せる新しい方法ができました。「借入金の返済が重くなってきた」「一部の金融機関が賛成してくれず、立て直しの話が進まない」といった段階で早めに検討すれば、事業を守りながら立て直すことが期待できます。
事業の立て直しや金融機関との話し合いについてお悩みの場合は、当事務所までお気軽にお問い合わせください。
弁護士 森谷 拓朗 弁護士 河合 響子